"Зээлээ төлөхөд хүндрэлтэй байгаа иргэн хэрэглээний зээлээ төлөх хугацаагаа 48 сараар сунгах боломжтой болно"

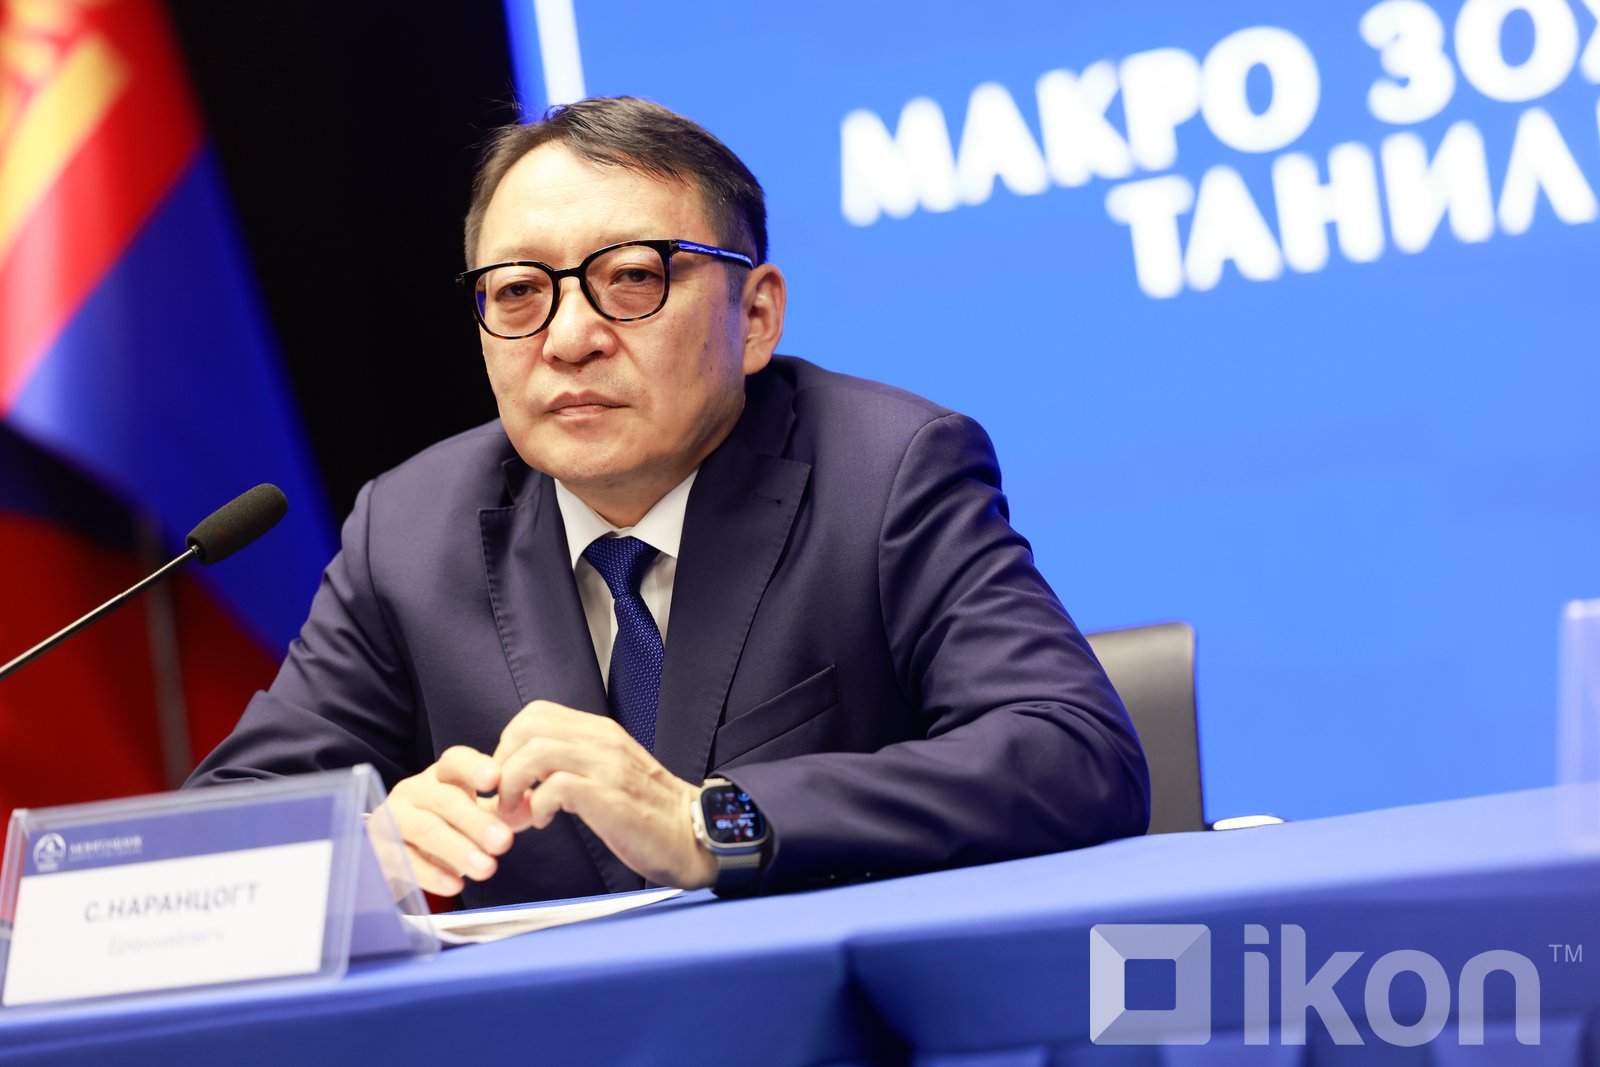
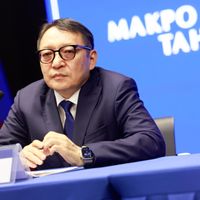
Монголбанкны Мөнгөний Бодлогын Хороо өнөөдөр хуралдаж, Макро зохистой бодлогын шийдвэрээ танилцуулав.
Монголбанкны ерөнхийлөгч С.Наранцогт "Мөнгөний бодлогын хорооны гол шийдвэр нь зээлээ төлөхөд хүндрэлтэй байгаа иргэдэд хамааралтай юм. Тодруулбал санхүүгийн хүндрэлд орсон иргэд зээлийнхээ нийт хугацааг 48 сар хүртэл хугацаагаар уртасгаж, сарын төлөлтөө бууруулах боломжтой болж байна.
Үнийн өсөлт болон бусад шалтгаанаар олон айл өрхийн бодит орлого буурч, цалингийн болон малчны зээлээ төлөхөд хүндрэлтэй болсон иргэдийн тоо нэмэгдэж байгаа. Өр, орлогын харьцаанд хамаарах хэрэглээний зээлийн чанаргүй зээлийн хувь 2026 оны есдүгээр сард 9.1 хувьд хүрч, өмнөх оноос 2.7 нэгж хувиар өслөө.
Энэ нь олон банк, санхүүгийн байгууллагаас зэрэг зээл авсан иргэдэд дарамтыг улам нэмэгдүүлсэн нөхцөл үүсэв. Өнөөг хүртэл банк ийм байдалд орсон иргэнтэй зээлийн хугацааг тохиролцож сунгах боломж хаалттай байсан. Учир нь шинээр зээл олгоход мөрддөг өр, орлогын харьцаа, хугацааны хязгаарлалт нь зээлийн бүтцийг өөрчлөхөд ч ялгаагүй үйлчилдэг байсан. Мөнгөний бодлогын хороо энэ нөхцөл байдлыг авч хэлэлцэн цалингийн, малчны, автомашины гэхчлэн өр, орлогын харьцааны хязгаарлалтад хамаарах хэрэглээний зээлд нэмэлт зээл олгохгүйгээр бүтцийн өөрчлөлт хийх тохиолдолд зээлийн нийт хугацааг 48 сар хүртэл хугацаагаар сунгаж болох шийдвэр гаргалаа. Энэ тохиолдолд өр, орлогын харьцаа нь тухайн зээлдээ үйлчлэхгүй.
Шийдвэрийн талаарх мэдэгдэлд "Өр, орлогын харьцаа (ӨОХ)-ны хязгаарлалтад хамаарах хэрэглээний зээлд нэмэлт зээл олгохгүйгээр бүтцийн өөрчлөлт хийх тохиолдолд зээлийн хугацааг нийт 48 хүртэлх сараар сунгаж, тухайн зээлд ӨОХ-ны хязгаарлалт үйлчлэхгүй байхаар холбогдох зохицуулалтад өөрчлөлт оруулна.
Системийн эрсдэлийн шинжилгээний үр дүнгээс үзэхэд санхүүгийн мөчлөг тэнцвэрт түвшний орчимд, зээлийн өсөлтийн эрч суларч, мөчлөгийн шинжтэй эрсдэл буурч, банкны салбарын зохистой харьцааны үзүүлэлтүүд Монголбанкнаас тогтоосон шаардлагыг хангаж байгаа ч зээлийн зарим хэсэгт, тэр дундаа хэрэглээний зээлд эрсдэл хуримтлагдсан хэвээр байна.
Монголбанкны стресс тестийн үр дүнгээр макро эдийн засгийн томоохон сөрөг шокийн үед банкны системийн өөрийн хөрөнгийн хүрэлцээний үзүүлэлт системийн хэмжээнд зохистой харьцааны шаардлагыг хангах түвшинд хадгалагдахаар байгаа нь банкны салбарын эрсдэл даах чадвар системийн хэмжээнд хэвийн байгааг харуулж байна. Гадаад орчны тодорхой бус байдал өндөр хэвээр байгаа энэ үед банкнууд эрсдэл даах чадвараа тогтмол үнэлж, эрсдэлийн удирдлагаа сайжруулахад анхаарах нь зүйтэй.
Харин өрхийн өрийн дарамт болон хэрэглээний зээлийн чанартай холбоотой эрсдэл анхаарал татаж байна. Хэрэглээний зээлийн чанаргүйдэл сүүлийн саруудад тогтворжих хандлага ажиглагдаж байгаа хэдий ч өмнөх хугацаанд олгогдсон зээлийн үлдэгдэлд чанаргүйдэл үүсэх эрсдэл хэвээр байна. Тухайлбал, өр, орлогын харьцааны хязгаарлалтад хамаарах хэрэглээний зээлийн чанаргүй зээлийн хувь 2026 оны 9 дүгээр сард 9.1 хувьд хүрч, өмнөх оны мөн үеэс 2.7 нэгж хувиар өссөн байна. Мөн банк болон банк бус санхүүгийн байгууллагаас олгох хэрэглээний зээлийн зохицуулалтын ялгаатай байдал нь иргэд олон байгууллагаас зэрэг зээл авах, улмаар нийт өрийн дарамтаа нэмэгдүүлэх эрсдэлийг бий болгож байна.
Банкнууд активыг ангилах, эрсдэлийн сан байгуулах, зарцуулах журмын дагуу зээлийн бүтцийн өөрчлөлт хийх боломжтой боловч цалин, малчны зээл, автомашины зээл зэрэг ӨОХ-ны болон хугацааны хязгаарлалт бүхий хэрэглээний зээлийн хувьд бүтцийн өөрчлөлтөд мөн үйлчилдэг тул санхүүгийн хүндрэлд орсон зээлдэгчийн зээлийн хугацааг сунгаж, төлбөрийн хэмжээг бууруулах боломж хязгаарлагдмал байгааг харгалзан эдгээр хязгаарлалтыг журмын бүтцийн өөрчлөлтийн зохицуулалттай нийцүүлж байна.
2026 оны есдүгээр сарын байдлаар банкны салбараас иргэдийн зээлийн үлдэгдэлтэй нийт 1.2 сая зээлдэгч байгаагаас 66.4 хувь нь 45 хувиас дээш өр, орлогын харьцаатай байна. Санхүүгийн хүндрэлд орсон зээлдэгчийн зээлд бүтцийн өөрчлөлт хийх орон зайг нэмэгдүүлэх нь зээлдэгчийн санхүүгийн дарамтыг бууруулж, зээлээ үргэлжлүүлэн төлөх, төлбөрийн чадвараа сэргээхэд дэмжлэг үзүүлэх ач холбогдолтой. Иймд нэмэлт зээл олгохгүйгээр бүтцийн өөрчлөлт хийх хэрэглээний зээлийн өр, орлогын харьцаа болон хугацааны зохицуулалтад өөрчлөлт оруулахаар шийдвэрлэв.
Энэ удаагийн хурлаар макро, санхүүгийн орчны төлөвийг харгалзан үзсэний үндсэн дээр бусад макро зохистой бодлогын арга хэрэгслүүдийн хэмжээнд өөрчлөлт оруулаагүй болно.
Гадаад орчны тодорхойгүй байдал, өрхийн секторын санхүүгийн нөхцөл байдлыг харгалзан Мөнгөний бодлогын хороо макро эдийн засаг, санхүүгийн орчны өөрчлөлт болон системийн эрсдэлийн төлөвийг үргэлжлүүлэн хянаж, шаардлагатай бодлогын арга хэмжээг тухай бүр авч хэрэгжүүлнэ" гэжээ.
Зээлээ төлөх хугацааг сунгах энэхүү шийдвэр хэзээнээс хэрэгжиж эхлэх талаар сэтгүүлч тодруулахад Монголбанкны ерөнхийлөгч С.Наранцогт "Зээлийн хугацааг сунгах энэхүү шийдвэр өнөөдөр албажиж, банкуудад хүргэгдэнэ. Банкандаа хүсэлтээ гаргаснаар банкууд өөрсдийн зохих журмын дагуу шийдвэрлэнэ" гэлээ.
Хэвлэл мэдээллийн байгууллагууд (Телевиз, Радио, Social болон Вэб хуудаснууд) манай мэдээллийг аливаа хэлбэрээр бүрэн ба хэсэгчлэн авч ашиглах хориотой ба зөвхөн зөвшилцсөн тохиолдолд эх сурвалжийг (ikon.mn) дурдах замаар ашиглах ёстойг анхаарна уу!