"Төсвийн зарлагыг хожим бууруулж болох мэтээр өсгөөд байна. Зарлагаа бууруулах гэж ямар сорилттой тулгардгийг өнгөрсөн жил харсан"

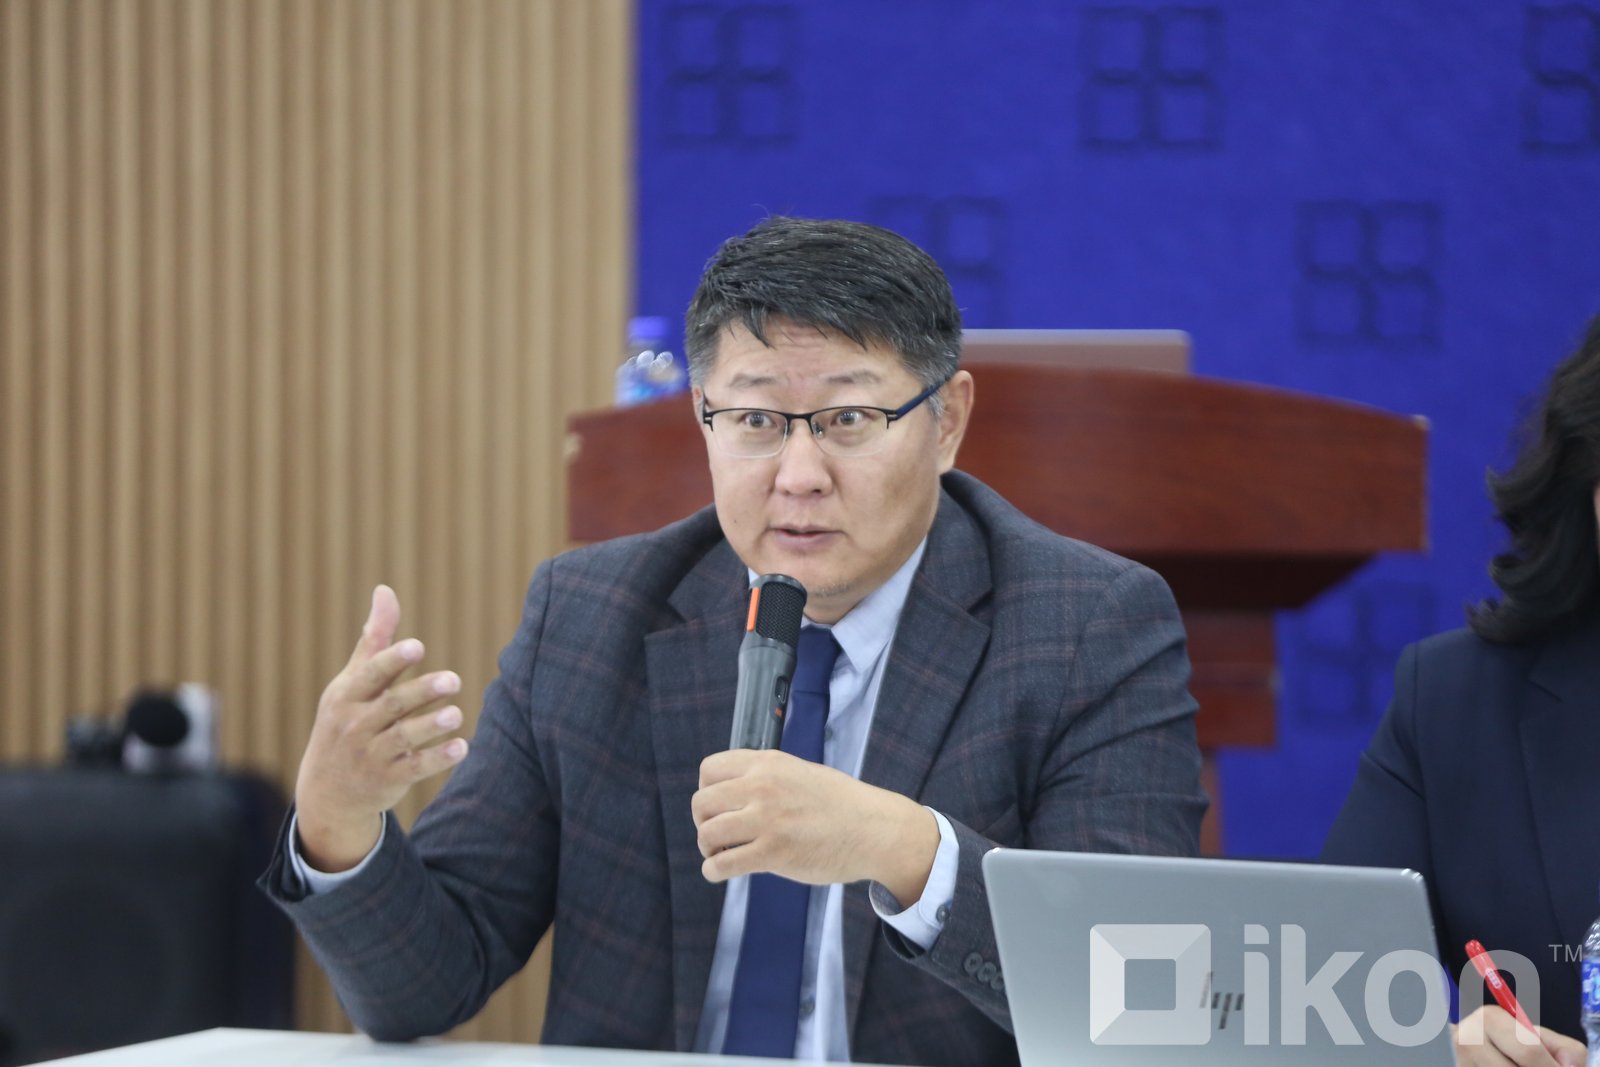
Төсвийн тогтвортой байдлын зөвлөлөөс Монгол Улсын нэгдсэн төсвийн 2027 оны төсвийн хүрээний мэдэгдэл, 2028-2029 оны төсвийн төсөөллийн тухай хуульд өөрчлөлт оруулах тухай хуулийн төсөлд өгсөн дүгнэлтээ олон нийтэд танилцууллаа.
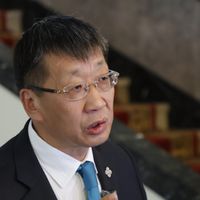
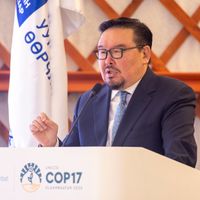
Төсвийн тогтвортой байдлын зөвлөлийн гишүүн Н.Ууганбаатар: Засгийн газраас хуулийн төсөлд өөрчлөлт оруулах гол үндэслэлээ “Хувь хүний орлогын албан татварын тухай хуульд нэмэлт, өөрчлөлт оруулах тухай хууль 2026 оны 06 дугаар сарын 26-ны өдөр, Нийгмийн даатгалын ерөнхий хуульд нэмэлт, өөрчлөлт оруулах тухай хууль 2026 оны 07 дугаар сарын 03-ны өдөр тус тус эцэслэн батлагдсанаар төсвийн тэнцвэржүүлсэн орлогын доод хэмжээ батлагдсан дүнгээс 1 их наяд төгрөгөөр дутахаар байгаа нь төсвийн орлого, зарлага болон төсвийн хүрээний мэдэгдэлд тусгагдсан үндсэн үзүүлэлтүүдийг шинэчлэн тооцох шаардлага үүсээд байна.
Төсвийн орлогын баазыг нэмэгдүүлэх, төсвийн тогтвортой байдлыг хангах хүрээнд төрийн өмчит болон төрийн өмчийн оролцоотой хуулийн этгээдийн засаглал, ашигт ажиллагаа, санхүүгийн сахилга батыг сайжруулж, хөрөнгийн өгөөж, төсөвт төвлөрүүлэх ногдол ашиг, орлогыг нэмэгдүүлэх, төрийн өмчийн хувьцаа, хөрөнгийн удирдлагыг боловсронгуй болгох бодлогын арга хэмжээний төсөвт үзүүлэх нөлөөллийг тооцон, төсвийн орлогын шинэчилсэн тооцоонд тусгах шаардлагатай байна.
Мөн Оюу Толгой төслөөс 2027 онд Монгол Улсын Засгийн газрын буюу төрийн эзэмшилд ногдох ногдол ашгийн орлогоос 3,000.0 тэрбум төгрөг төсөвт төвлөрөхөөр төсөөлж байгаа бөгөөд үүнээс нийгмийн өмнө тулгамдсан суурь асуудлууд болон эрчим хүч, бусад дэд бүтцийн салбарын санхүүгийн хүндрэлийг үе шаттай арилгах, хэвийн үйл ажиллагааг хангахад шаардлагатай хөрөнгийн дутагдлыг шийдвэрлэхээр тооцоолж байна гэж тайлбарласан.
Төсвийн бодлого, макро эдийн засгийн нөхцөл байдал
Бодлогын өөрчлөлт нь дунд хугацааны төсвийн хүрээний мэдэгдэл (ДХТХМ)-ийг өөрчлөх үндэслэл болжээ. Засгийн газраас өргөн мэдүүлсэн төслийн танилцуулгад макро эдийн засгийн нөхцөл байдлаас илүүтэйгээр татвар, нийгмийн даатгалын хуулиудад орсон өөрчлөлт, төрийн өмчит болон төрийн өмчийн оролцоотой хуулийн этгээдийн төсөвт төвлөрүүлэх ногдол ашгийг нэмэгдүүлэх зэрэг төсвийн бодлогын өөрчлөлт нь ДХТХМ-ийг өөрчлөx үндэслэл болсон байна.
Дотоодын нийт бүтээгдэхүүн (ДНБ)-д эзлэх төсвийн зарлагын хувь хэмжээг огцом өсгөж байгаа нь Монгол Улсыг 2026-2030 онд хөгжүүлэх үндсэн чиглэлтэй нийцээгүйгээс гадна дунд орлоготой орнуудын түвшнээс давж өндөр орлоготой орнуудын түвшинд хүрсэн байна. 2025 оны 11 дүгээр сарын 28-ний өдөр УИX-аас баталсан “Монгол Улсыг 2026-2030 онд хөгжүүлэх таван жилийн үндсэн чиглэл батлах тухай тогтоол”-д Засгийн газрын өр, төсвийн алдагдал болон төсвийн урсгал зардлын ДНБ-д эзлэх хувийг үе шаттайгаар бууруулахаар тусгасан байна.

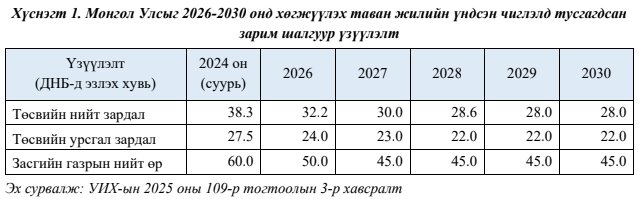
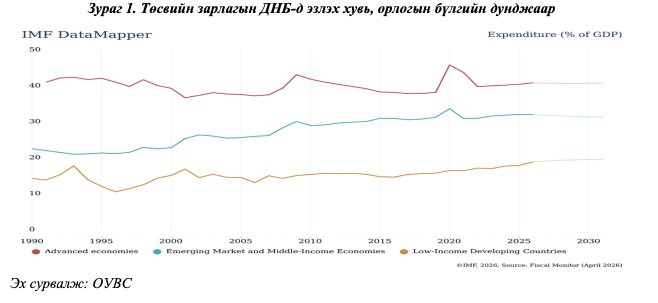
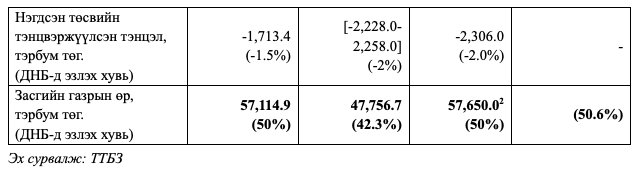
Өргөн мэдүүлсэн төсөлд төсвийн нийт зарлагын ДНБ-д эзлэх хувийг 2027 онд 37.8 хувь, Засгийн газрын өрийн нийт хэмжээг 50 хувьд хүргэхээр тусгасан нь таван жилийн үндсэн чиглэлийн шалгуур үзүүлэлтүүдээс харгалзан 7.8 болон 5.0 нэгж хувиар тус тус хэтэрсэн байна. Улмаар төсвийн зарлагын ДНБ-д эзлэх хувь 2026 оны байдлаар өндөр орлоготой орнуудад дунджаар 41.12, дунд орлоготой орнуудад 32.23 хувь байгаагаас үзэхэд 37.8 гэдэг нь орлогын бүлгийн дунджаас хол давсан үзүүлэлт юм.

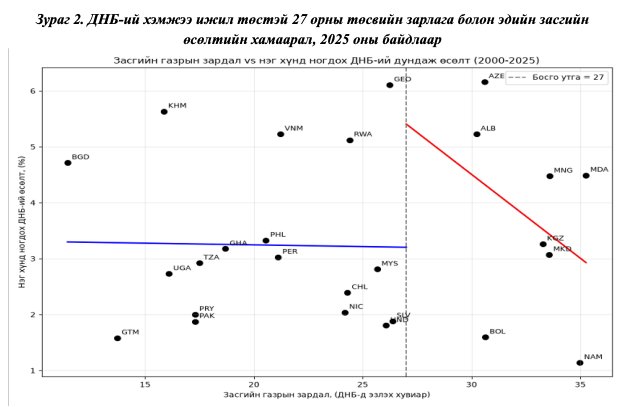
Эдийн засаг дахь төрийн оролцоо эдийн засгийн өсөлтийг дэмжих оновчтой түвшнээс хол зөрж байна. Эдийн засаг дахь төрийн оролцооны оновчтой түвшин, хэлбэрийг тооцох нь судалгааны чухал сэдэв бөгөөд энэ хүрээнд эдийн засгийн өсөлтийг хамгийн их дэмжих төсвийн зарлагын хэмжээг тооцон гаргах боломжтой юм.
Бид Монгол Улс болон ДНБ-ий хэмжээ, бүтцээрээ манайхтай ижил төстэй 26 орны 2000-2025 оны өгөгдөл дээр эконометрик шинжилгээ хийж үзэхэд “төсвийн зарлага ДНБ-ий 27 хувь байх нь өсөлтөд хамгийн их эерэг нөлөөтэй” гэсэн үр дүнд хүрсэн. Өргөн мэдүүлсэн төсөлд төсвийн зарлагын ДНБ-д эзлэх хувь 2027 онд 37.8 байхаар тусгасан нь дээрх критик утгаас 10.8 нэгж хувиар өндөр байна

Төсвийн үзүүлэлтүүдийн таамаглал нь ТТБЗ-ийн суурь таамаглал болон ОУВС-ийн таамаглалаас зөрж байна. 2026 онд 05 дугаар сарын 29-ний өдөр баталсан ДХТХМ-д дээрх үзүүлэлтүүд ТТБЗ-ийн суурь таамаглал болон ОУВС-ийн таамаглалтай ойролцоо байсан бол энэхүү хуулийн төсөлд тусгагдсан үзүүлэлтүүд нь төсвийн орлого, зарлага болон Засгийн газрын өрийн хувьд хол зөрүүтэй байна

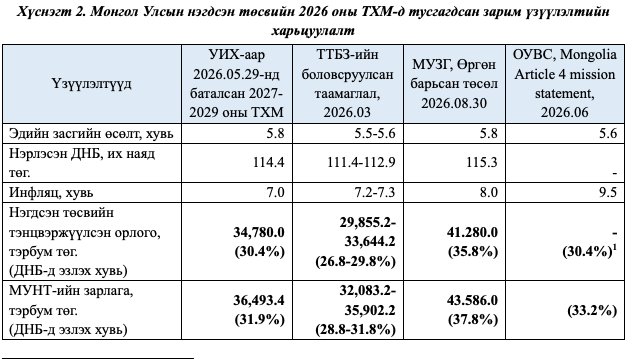

Дунд хугацаанд инфляцын эрсдэл өндөр байна. Газрын тос болон бусад өргөн хэрэглээний бүтээгдэхүүний импортын үнийн өсөлт, төрийн албан хаагчдын цалингийн нэмэгдэл, хүнсний бүтээгдэхүүний үнийн өсөлтөөр өдөөгдөн 2027 оны 1-р хагаст инфляц өсөх, улмаар 2027 оны 2-p хагаст үргэлжлэх өндөр магадлалтай байна.
Нөгөө талаас ДХТХМ-ийн төсөлд тусгагдсан төсвийн зарлагын ДНБ-д эзлэх хувь 37.8-31.2 байгаа нь Колин Кларкийн критик хязгаарыг давсан хэвээр байна.
Эдийн засгийн хувьд эрсдэл учрахаар байгааг анхаарах шаардлагатай байна. 2026 оны эхний хагаст эдийн засгийн өсөлт 7.7 хувьтай гарсан ч энэ өсөлт оны эцэст хадгалагдах эсэх нь эргэлзээтэй байна. Учир нь, энэхүү өсөлтийн дийлэнх уул уурхайн салбар, түүний нөлөөллөөр бий болсон тээврийн салбарын өсөлтөөр дэмжигдсэн боловч үйлчилгээний салбарын агшилт, ХАА-н салбарын суурийн нөлөө, дэлхийн уур амьсгалд учирч буй Эл Нино гэх мэт гоц үзэгдэлтэй холбоотойгоор буурах хандлагатай байна. Эл Нино-ийн нөлөөллөөр 2026 намар, 2027 хавар цаг уурын огцом үзэгдлүүд явагдана. Үүнтэй холбоотойгоор хүнсний инфляц бусад орноор нэлээд үүснэ.
Төсвийн зарлагын өсөлтөд сонгуулийн циклийн нөлөөлөл ажиглагдаж байна. Монгол Улсын 2000-2025 оны төсвийн зарлагын үзүүлэлтүүдэд эконометрик, статистик аргаар дүн шинжилгээ хийхэд УИХ-ын болон Ерөнхийлөгчийн сонгуулийг зохион байгуулдаг жилүүдэд төсвийн зарлага илүү өсөх хандлагатай байгаа бөгөөд энэхүү сул эерэг хамаарлаас шалтгаалан сонгууль төсвийн зарлагын өсөлтөд нөлөөгүй гэсэн таамгийг статистикийн аргачлалаар няцааж чадахгүй байна.

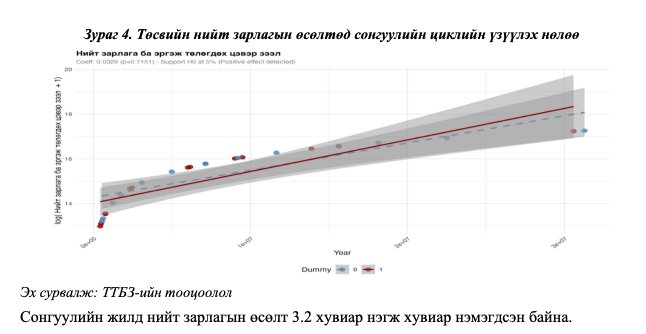

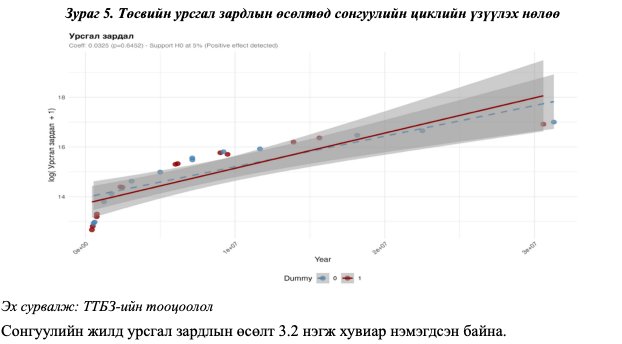

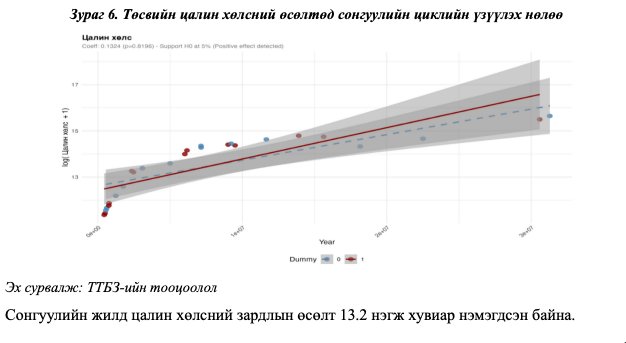
Төсвийн орлогын өсөлтийг дагуулан нийт зарлагыг өсгөснөөс үүдэн Тогтворжуулалтын санд төвлөрөх боломжит орлого буурав. 2027 онд татварын бус орлогоор бүрдүүлэхээр төсөөлж буй 6.5 орчим их наяд төгрөгийн нэмэгдэл нь төсвийн зарлага 2026 оны 5 дугаар сарын 29-ны өдөр батлагдсан 36.5 их наяд төгрөг хэвээр үлдсэн тохиолдолд тэнцвэржүүлсэн тэнцлийн ашгийг 4.7 их наяд төгрөгт хүргэж, Төсвийн тогтвортой байдлын тухай хуулийн 16.2.2-т зааснаар Төсвийн тогтворжуулалтын сангийн орлого болох зохицуулалттай байна.
Төсвийн орлогын бүтцэд гарч буй өөрчлөлт нь олон улсын жишигт нийцэж байна. Өмнөх жилүүдэд төсвийн тэнцвэржүүлсэн орлого ба тусламжийн дүнгийн 90 орчим хувийг татварын орлого, 10 орчим хувийг татварын бус орлого бүрдүүлж ирсэн бол 2027 онд энэ үзүүлэлт харгалзан 80:20 орчим хувь болж өөрчлөгдсөн нь төсвийн орлогын бүтцэд гарч буй гол өөрчлөлт болж байна.

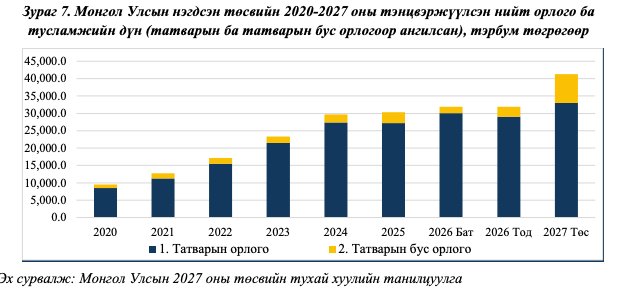
2025 оны байдлаар дэлхийн 144 оны өгөгдлөөс үзэхэд төсвийн орлогод татварын орлогын эзлэх хувь дунд орлоготой орнуудын хувьд 70-71, өндөр орлоготой орнуудын хувьд 80 байна. Энэ хувь баялгийн эдийн засагтай орнуудын хувьд илүү доогуур байдаг ажээ.
Төсвийн зарлага өссөн ч цаашдаа буурахгүй байх. Орлого буурах зүйл гарна. Зарлагыг хожим бууруулж болох мэтээр өсгөөд байна. Өнгөрсөн жил зарлагаа бууруулах гэж төсвөө оруулж ирээд ямар сорилттой тулгарсныг харсан.
Хэвлэл мэдээллийн байгууллагууд (Телевиз, Радио, Social болон Вэб хуудаснууд) манай мэдээллийг аливаа хэлбэрээр бүрэн ба хэсэгчлэн авч ашиглах хориотой ба зөвхөн зөвшилцсөн тохиолдолд эх сурвалжийг (ikon.mn) дурдах замаар ашиглах ёстойг анхаарна уу!