“Татварыг огцом нэмэгдүүлэх нь улсын төсөвт ₮700 тэрбумын орлого алдагдах эрсдэл үүсгэж болзошгүй”

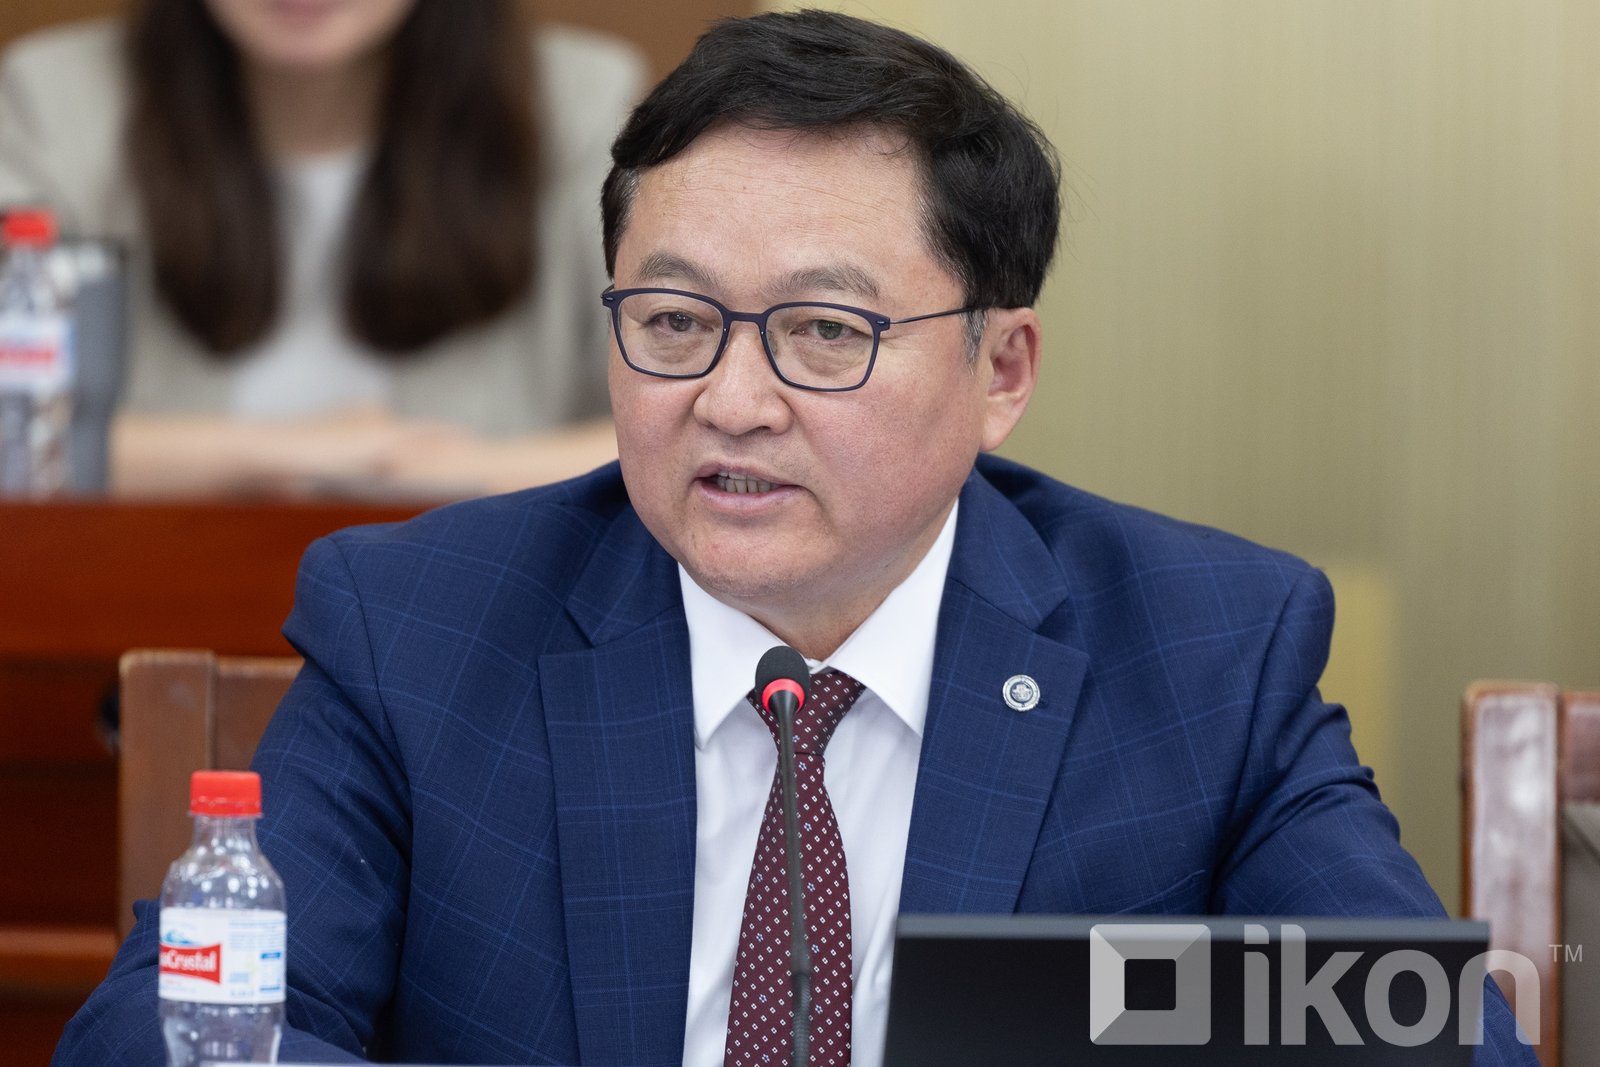
Монголын Үндэсний худалдаа, аж үйлдвэрийн танхимын дарга Б.Лхагважавтай хийсэн ярилцлага
Тамхины онцгой албан татварыг огцом нэмэгдүүлэх нь зөвхөн үнийн өсөлтөөр хязгаарлагдахгүй. Харин татвар ногдуулах суурийг хумих эрсдэлтэй. Хууль ёсны бүтээгдэхүүний үнэ хэт өндөр болбол хэрэглэгчдийн тодорхой хэсэг хямд бүтээгдэхүүн сонгох эсвэл хууль бус худалдааны сувгаар худалдан авалт хийх магадлалтай.
Ийм нөхцөлд улсын төсөвт 700 тэрбум төгрөг хүртэлх татварын орлого төвлөрөхгүй байх эрсдэл бий. Үүнээс гадна хууль бус худалдаатай тэмцэхэд төрөөс нэмэлт зардал гаргах шаардлагатай болно.
Үнийн зөрүү бол хамгийн чухал хүчин зүйл
Монгол Улсын тамхины үнэ болон татварын ачаалал хөрш орнуудынхаас мэдэгдэхүйц өндөр болбол үнийн ихээхэн зөрүү үүснэ. Энэ нь тамхийг хууль бусаар импортлох эдийн засгийн сонирхлыг нэмэгдүүлж болзошгүй.
Тухайлбал, Монголд нэг хайрцаг тамхинд ногдуулах татвар 70 ам.долларт хүрч болзошгүй гэсэн тооцоо яригдаж байгаа бол ОХУ-д 2029 он гэхэд энэ үзүүлэлт ойролцоогоор 50 ам.доллар байх тооцоо бий. Хэрэв ийм зөрүү бодитоор үүсвэл хууль бус импортын ашиг олох боломж эрс нэмэгдэж болзошгүй.
Өнөөдөр хууль бус зах зээл харьцангуй бага байгаа нь цаашид ч ийм хэвээр байна гэсэн баталгаа биш юм. Үнийн харьцаа эрс өөрчлөгдвөл зах зээлийн нөхцөл байдал ч дагаад өөрчлөгдөж болно.
Хяналтыг чангатгах нь дангаараа хангалтгүй
Хил, гаалийн хяналт мэдээж зайлшгүй шаардлагатай. Гэхдээ бүх ачаа, барааг 100 хувь шалгах боломжгүй. Түүнчлэн хууль бус худалдаанаас олох боломжит ашиг нэмэгдэх тусам ийм үйл ажиллагаа эрхлэх сонирхол өснө.
Тиймээс эхлээд татварыг огцом нэмэгдүүлчхээд, дараа нь үүсэх асуудлыг зөвхөн хил дээрх хяналтыг чангатгах замаар шийдвэрлэх нь хангалтгүй юм.
Түүхэн жишээнүүд ч татварыг огцом нэмэгдүүлэх нь төсвийн орлогыг заавал зохих хэмжээгээр өсгөдөггүйг харуулдаг. Тухайлбал, 1630-аад оны Англид импортын зарим барааны татварыг ихээхэн нэмэгдүүлсний дараа улсын сан хөмрөгт төвлөрөх орлого хүлээлтээс доогуур байсан тухай түүхэн баримтууд бий.
Энэ нь “татварыг хэд дахин нэмэгдүүлбэл орлого мөн төдий хэмжээгээр өснө” гэсэн тооцоо зах зээлийн бодит нөхцөл байдал, хэрэглэгчдийн зан төлөвийг тэр бүр харгалзан үздэггүйг харуулж байна.
Судалгаанд үндэслэсэн, үе шаттай бодлого хэрэгтэй
Татварын бодлогын шийдвэрийг сэтгэл хөдлөлөөр бус, судалгаа, эдийн засгийн тооцоонд үндэслэн гаргах шаардлагатай. Ингэхдээ хүн амын худалдан авах чадвар, хөрш орнуудын үнэ болон татварын түвшин, хэрэглэгчдийн эрэлтийн өөрчлөлт, хууль бус зах зээл тэлэх эрсдэлийг цогцоор нь авч үзэх ёстой.
Татвар өндөр байх нь өөрөө зорилго биш. Харин татварын оновчтой түвшинг тогтоох нь чухал.
Тиймээс асуудал нь татвар нэмэх эсэхээр хязгаарлагдахгүй. Хамгийн гол нь татварыг хэр хэмжээгээр, ямар хугацаанд нэмэгдүүлэх вэ гэдэгт оршино.
Татварыг нэг дор огцом өсгөхийн оронд 3–4 жилийн хугацаанд үе шаттай нэмэгдүүлэх хувилбарыг авч үзэх нь зүйтэй. Ингэснээр үе шат бүрд хэрэглэгчид, бизнес эрхлэгчид болон улсын төсөвт үзүүлэх нөлөөг үнэлж, хууль ёсны болон хууль бус зах зээлд гарч буй өөрчлөлтийг хянах боломж бүрдэнэ.
Эцсийн дүндээ татварын бодлого нь төсвийн орлого, хүн амын эрүүл мэндийг хамгаалах зорилт, иргэдийн худалдан авах чадвар, хууль ёсны зах зээлийн тогтвортой байдал болон хууль бус худалдаа нэмэгдэх эрсдэлийг нэгэн зэрэг харгалзсан цогц тооцоонд үндэслэх ёстой.
Сурвалжлагч: Э.Чинзориг
Хэвлэл мэдээллийн байгууллагууд (Телевиз, Радио, Social болон Вэб хуудаснууд) манай мэдээллийг аливаа хэлбэрээр бүрэн ба хэсэгчлэн авч ашиглах хориотой ба зөвхөн зөвшилцсөн тохиолдолд эх сурвалжийг (ikon.mn) дурдах замаар ашиглах ёстойг анхаарна уу!